
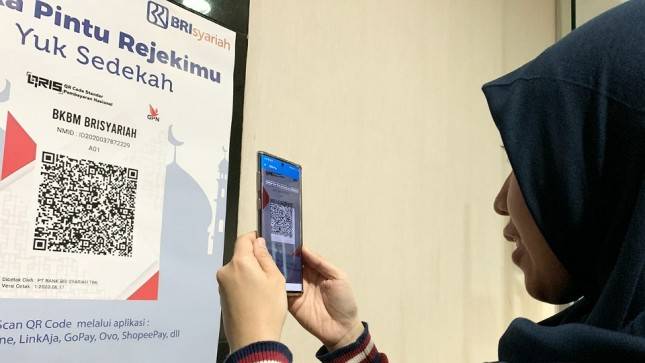
INDUSTRY.co.id, Jakarta-Bank Indonesia (BI) berencana memanfaatkan data transaksi Quick Response Code Indonesian Standard (QRIS) sebagai salah satu acuan penilaian kredit bagi pelaku usaha mikro, kecil, dan menengah (UMKM).
Gubernur BI Destry Damayanti menyampaikan rencana itu dalam Danantara Technology Innovation Investment Forum 2026 di Jakarta, Senin (26/10/2026). Menurut dia, data transaksi pedagang yang menggunakan QRIS dapat dikembangkan sebagai dasar penilaian kredit pada masa mendatang.
Data transaksi digital dapat membantu pelaku usaha yang belum memiliki laporan keuangan formal atau riwayat pinjaman di perbankan membangun rekam jejak keuangan.
Berdasarkan data BI hingga triwulan III-2026, pengguna QRIS mencapai 70,6 juta, sedangkan jumlah pedagang atau merchant mencapai 49,4 juta. Sekitar 97 persen merchant tersebut merupakan UMKM.
Transaksi digital sebagai rekam jejak usaha
Keterbatasan pencatatan keuangan dan minimnya riwayat kredit kerap menjadi kendala UMKM dalam mengakses pembiayaan. Data QRIS dapat melengkapi informasi mengenai aktivitas usaha, seperti frekuensi transaksi, penerimaan pembayaran, dan perubahan nilai penjualan.
Data tersebut tidak otomatis membuktikan kemampuan membayar pinjaman. Namun, jika diolah dengan metode yang tepat, informasi transaksi dapat menjadi salah satu bahan penilaian profil calon debitur.
Pemanfaatan data QRIS juga tidak berarti setiap pedagang pengguna QRIS otomatis memenuhi syarat kredit. Lembaga keuangan tetap perlu mempertimbangkan kemampuan membayar, kewajiban yang dimiliki, kondisi usaha, dan faktor risiko lainnya.
Penggunaan data alternatif harus disertai perlindungan data, penilaian transparan, serta mekanisme bagi pelaku usaha untuk mengetahui dan mengoreksi informasi yang digunakan.
Tantangan mengubah transaksi menjadi akses kredit
Nilai penjualan tidak selalu mencerminkan keuntungan bersih atau kemampuan membayar cicilan. Karena itu, penilaian kredit tidak dapat hanya didasarkan pada besarnya transaksi.
Data QRIS perlu dibaca bersama informasi mengenai biaya operasional, kestabilan pendapatan, kewajiban usaha, dan karakteristik sektor bisnis. Tata kelola dan dasar hukum pemanfaatan data juga perlu ditetapkan secara jelas.
Keberhasilan program ini tidak hanya diukur dari jumlah transaksi atau merchant QRIS, tetapi juga dari kemampuannya membantu pelaku usaha yang layak memperoleh pembiayaan tanpa mengabaikan prinsip kehati-hatian dan perlindungan konsumen.
QRIS Tumbuh, BI-FAST mempercepat transaksi
Pemanfaatan data QRIS berlangsung di tengah pertumbuhan pembayaran digital. BI mencatat volume transaksi QRIS tumbuh 75,8 persen secara tahunan pada triwulan III-2026.
BI juga memperkuat infrastruktur pembayaran melalui BI-FAST, layanan transfer dana ritel yang tersedia 24 jam sehari dan tujuh hari sepekan.
Pada triwulan III-2026, volume transaksi ritel melalui BI-FAST mencapai 1,631 miliar transaksi, tumbuh 31,78 persen dibandingkan periode yang sama tahun sebelumnya. Nilai transaksinya mencapai Rp 4.049 triliun, meningkat 33,91 persen secara tahunan.
QRIS memudahkan pembayaran antara konsumen dan pedagang, sedangkan BI-FAST mendukung transfer dana ritel secara cepat. Namun, ketersediaan data transaksi belum otomatis memperluas akses pembiayaan. Diperlukan keterhubungan antara sistem pembayaran, mekanisme penilaian kredit, dan lembaga pemberi pinjaman.
Dari inklusi pembayaran menuju inklusi pembiayaan
Pemanfaatan data QRIS untuk penilaian kredit memperluas fungsi digitalisasi pembayaran. Selain mengukur jumlah pengguna, merchant, dan volume transaksi, keberhasilannya juga dinilai dari kemampuan membantu pelaku usaha memperoleh akses keuangan.
Rencana tersebut masih memerlukan kejelasan mengenai mekanisme penerapan, pihak yang dapat mengakses data, metode penilaian, dan kerja sama dengan lembaga keuangan.
Jika tata kelola dan mekanismenya dirancang dengan baik, jejak transaksi digital dapat membantu UMKM menunjukkan aktivitas ekonominya dan membangun rekam jejak keuangan untuk mengakses pembiayaan formal.