
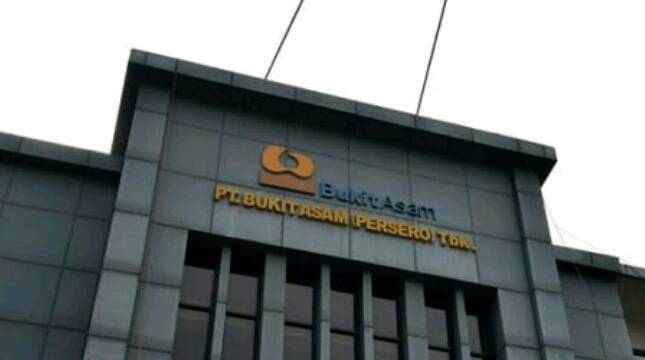
INDUSTRY.co.id - Jakarta – PT Bukit Asam (Persero) Tbk (PTBA) membukukan laba bersih yang dapat diatribusikan kepada pemilik entitas induk sebesar Rp4,41 triliun hingga kuartal III-2026. Perolehan tersebut melonjak 216,3% dibandingkan periode yang sama tahun sebelumnya sebesar Rp1,39 triliun.
Lonjakan laba tersebut ditopang oleh pertumbuhan pendapatan dan penguatan harga jual batu bara di tengah penurunan volume penjualan. Sepanjang Januari-September 2026, pendapatan PTBA tercatat sebesar Rp35,20 triliun, tumbuh 12% dibandingkan Rp31,33 triliun pada periode yang sama tahun lalu.
Direktur Utama PTBA Bambang Ismawan mengatakan, peningkatan kinerja keuangan perseroan didukung oleh pemulihan produksi pada kuartal III-2026, optimalisasi bauran penjualan, serta pengelolaan biaya dan operasional secara disiplin. Perseroan juga mampu memanfaatkan momentum penguatan harga batu bara untuk meningkatkan profitabilitas.
"Ke depan, perseroan akan terus memperkuat efisiensi di seluruh rantai bisnis, mengoptimalkan peluang pasar domestik dan ekspor, serta memastikan pengembangan infrastruktur logistik dapat segera berjalan agar mendukung pertumbuhan usaha yang berkelanjutan dan penciptaan nilai jangka panjang bagi seluruh pemangku kepentingan," katanya dalam keterangan resmi, Kamis (29/10/2026).
Dari sisi pasar, harga jual rata-rata atau average selling price (ASP) batu bara PTBA meningkat 18% secara tahunan. Penguatan tersebut sejalan dengan kenaikan indeks harga batu bara Newcastle sebesar 25% dan indeks Indonesian Coal Index (ICI)-3 sebesar 26% dibandingkan periode yang sama tahun sebelumnya.
Kenaikan harga jual tersebut mampu mengimbangi penurunan volume penjualan sebesar 4% menjadi 32,23 juta ton hingga September 2026. Kondisi ini menunjukkan penguatan harga komoditas masih menjadi faktor utama yang menopang pertumbuhan pendapatan dan laba perseroan.
Sejalan dengan peningkatan pendapatan, profitabilitas PTBA juga mengalami perbaikan signifikan. Laba kotor melonjak 103,8% menjadi Rp7,27 triliun dari sebelumnya Rp3,57 triliun. Sementara itu, laba usaha meningkat lebih dari tiga kali lipat menjadi Rp5,11 triliun dibandingkan Rp1,60 triliun pada sembilan bulan pertama 2025.
EBITDA perseroan turut meningkat 102,2% menjadi Rp7,19 triliun dari Rp3,56 triliun pada periode yang sama tahun lalu. Hingga September 2026, PTBA mencatatkan margin laba bersih sebesar 13% dan margin EBITDA mencapai 20%.
Peningkatan profitabilitas tersebut juga ditopang kemampuan perseroan mengendalikan beban operasional di tengah kenaikan sejumlah komponen biaya. Beban pokok pendapatan hanya meningkat sekitar 0,6% menjadi Rp27,94 triliun, jauh lebih rendah dibandingkan pertumbuhan pendapatan yang mencapai 12%.
Padahal, perseroan menghadapi kenaikan harga bahan bakar sebesar 36% secara tahunan. Namun, tekanan tersebut dapat diredam melalui pengelolaan operasional, salah satunya dengan menurunkan stripping ratio menjadi 5,59 kali dari sebelumnya 5,98 kali.
Dari sisi operasional, aktivitas produksi mulai menunjukkan pemulihan pada kuartal III-2026. Produksi batu bara meningkat 17% secara kuartalan, sedangkan volume penjualan tumbuh 2%. Harga jual rata-rata juga menguat 7% dibandingkan kuartal sebelumnya sehingga memberikan tambahan dorongan terhadap kinerja keuangan perseroan.
Untuk distribusi pasar, penjualan batu bara PTBA masih didominasi pasar domestik. Hingga September 2026, pasar dalam negeri menyerap 16,62 juta ton atau sekitar 52% dari total penjualan. Sementara itu, ekspor mencapai 15,61 juta ton atau sekitar 48%. Lima negara tujuan ekspor terbesar perseroan meliputi Bangladesh, Vietnam, India, Kamboja, dan Thailand.
Dari sisi neraca, total aset PTBA mencapai Rp51,55 triliun per 30 September 2026, meningkat 17% dibandingkan posisi akhir 2025. Total liabilitas naik 14% menjadi Rp24,31 triliun, sedangkan ekuitas tumbuh 20% menjadi Rp27,24 triliun. Arus kas bersih dari aktivitas operasi juga meningkat 9% menjadi Rp4,44 triliun.
Corporate Secretary Division Head PTBA Eko Prayitno mengatakan, perseroan akan terus memperkuat fundamental bisnis melalui peningkatan efisiensi operasional, optimalisasi rantai pasok, serta percepatan penyelesaian proyek strategis. Selain itu, PTBA mendorong diversifikasi usaha melalui pengembangan bisnis energi dan hilirisasi batu bara.
"Berbagai langkah strategis ini diharapkan dapat memperkuat daya saing perseroan sekaligus menciptakan nilai tambah jangka panjang bagi pemegang saham dan seluruh pemangku kepentingan," ujar Eko.
Memasuki sisa tahun 2026, PTBA akan memprioritaskan penguatan efisiensi operasional, optimalisasi pasar domestik dan ekspor, serta percepatan pembangunan infrastruktur logistik, termasuk Proyek Tanjung Enim-Kramasan.
Perseroan menargetkan produksi batu bara mencapai 49,55 juta ton dan volume penjualan sebesar 49,51 juta ton sepanjang 2026. Untuk mendukung pencapaian target tersebut, PTBA mengalokasikan belanja modal atau capital expenditure (capex) sebesar Rp3,64 triliun.
Ke depan, kemampuan PTBA menjaga efisiensi biaya, mempertahankan momentum harga jual, serta meningkatkan kapasitas produksi dan distribusi akan menjadi faktor penting dalam menjaga pertumbuhan kinerja. Di tengah dinamika pasar batu bara, percepatan infrastruktur logistik dan pengembangan bisnis hilirisasi juga menjadi bagian strategis untuk memperkuat daya saing dan mengurangi ketergantungan terhadap fluktuasi harga komoditas.