
INDUSTRY.co.id, Jakarta-Pemerintah memberikan kesempatan kepada wajib pajak untuk memperoleh pengurangan hingga penghapusan sanksi administratif perpajakan melalui kebijakan yang berlaku sejak Oktober 2026. Fasilitas ini diharapkan dapat mendorong kepatuhan pajak sekaligus membantu meringankan beban wajib pajak yang memenuhi persyaratan.
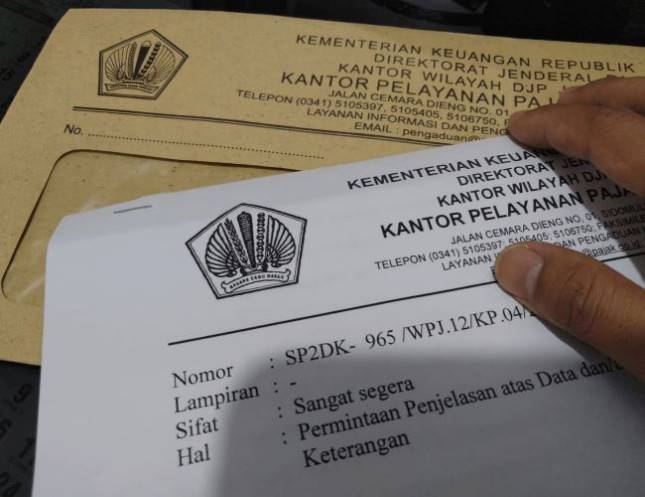
Kebijakan tersebut diatur melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 dan diperinci dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Melalui ketentuan tersebut, wajib pajak dapat mengajukan pengurangan atau penghapusan sejumlah sanksi administratif, termasuk denda keterlambatan penyampaian Surat Pemberitahuan (SPT) dan denda administratif Pajak Bumi dan Bangunan (PBB).
Berdasarkan pemberitaan Bisnis.com pada 13 Oktober 2026, besaran pengurangan sanksi dapat mencapai 100 persen, 50 persen, atau 25 persen, bergantung pada jenis sanksi dan waktu pemenuhan persyaratan yang ditetapkan.
Besaran pengurangan bergantung pada waktu pelaporan
Salah satu fasilitas yang diatur berkaitan dengan sanksi administratif akibat keterlambatan penyampaian SPT Tahunan Pajak Penghasilan untuk tahun pajak sampai dengan 2025 dan SPT Masa sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar.
Untuk fasilitas yang memenuhi ketentuan khusus tersebut, besaran pengurangan sanksi dibedakan berdasarkan waktu penyampaian SPT.
Wajib pajak yang menyampaikan SPT pada 8 Oktober hingga 31 Desember 2026 berpotensi memperoleh pengurangan sanksi hingga 100 persen. Sementara itu, penyampaian pada 1 Januari hingga 31 Maret 2027 dapat memperoleh pengurangan 50 persen, sedangkan periode 1 April hingga 30 Juni 2027 memperoleh pengurangan 25 persen.
Ketentuan tersebut tidak berarti seluruh sanksi pajak otomatis dihapus. Wajib pajak tetap perlu memenuhi persyaratan administratif dan prosedur permohonan sesuai aturan yang berlaku.
Wajib pajak harus memenuhi persyaratan
Untuk memperoleh fasilitas tersebut, wajib pajak perlu mengajukan permohonan kepada Direktorat Jenderal Pajak (DJP). Ketentuan juga mengatur persyaratan terkait status sengketa, pernyataan bahwa sanksi timbul karena kekhilafan, serta pelunasan pokok pajak terutang sesuai ketentuan yang berlaku.
Wajib pajak yang sedang mengajukan gugatan atau upaya hukum tertentu juga perlu memperhatikan ketentuan mengenai pencabutan upaya hukum tersebut.
Karena persyaratan dapat berbeda menurut jenis sanksi, wajib pajak sebaiknya memeriksa PMK Nomor 71 Tahun 2026 dan KEP-239/PJ/2026 sebelum mengajukan permohonan.
Dorong kepatuhan dan aktivitas ekonomi
Pemerintah menempatkan kebijakan insentif perpajakan sebagai salah satu instrumen untuk menjaga aktivitas ekonomi. Dalam penjelasan Kementerian Keuangan pada 8 Oktober 2026, Menteri Keuangan Suahasil Nazara menyampaikan bahwa kebijakan pajak tidak hanya berorientasi pada penghimpunan penerimaan negara, tetapi juga diarahkan untuk menjaga daya beli masyarakat dan mendukung kegiatan usaha.
Selain fasilitas pengurangan sanksi, pemerintah juga memberikan berbagai insentif perpajakan, antara lain fasilitas PPh Pasal 21 bagi pekerja yang memenuhi persyaratan, fasilitas bagi UMKM, dan insentif PPN pada sektor tertentu.
Meski demikian, efektivitas kebijakan pengurangan sanksi akan bergantung pada pemahaman wajib pajak terhadap ketentuan, kemudahan proses pengajuan, dan konsistensi pelaksanaannya.
Wajib pajak yang ingin memanfaatkan fasilitas tersebut disarankan untuk segera memeriksa status kewajiban perpajakannya dan memastikan bahwa permohonan diajukan sesuai jadwal serta ketentuan yang berlaku.