
INDUSTRY.co.id - JAKARTA - PT Dayamitra Telekomunikasi Tbk (MTEL) atau Mitratel berhasil mempertahankan kinerja keuangan di tengah tekanan industri menara telekomunikasi. Hingga September 2026, perseroan membukukan laba bersih sebesar Rp1,55 triliun dengan pendapatan mencapai Rp7,01 triliun.
Kinerja tersebut ditopang oleh bisnis penyewaan menara yang masih menjadi kontributor utama pendapatan, serta strategi optimalisasi aset untuk meningkatkan produktivitas infrastruktur eksisting. Mitratel juga mulai memperkuat sumber pertumbuhan melalui pengembangan bisnis fiber optik dan layanan infrastruktur pendukung.
Dari sisi profitabilitas, Mitratel mencatatkan EBITDA sebesar Rp5,81 triliun dengan margin EBITDA mencapai 82,9%. Capaian tersebut menunjukkan kemampuan perseroan menjaga efisiensi bisnis di tengah tantangan industri telekomunikasi, terutama setelah meningkatnya aksi konsolidasi operator seluler melalui merger.
Analis OCBC Sekuritas Gani mengatakan, konsolidasi operator seluler berpotensi mempersempit basis pelanggan dan memberikan tekanan terhadap tarif sewa menara. Kondisi tersebut juga dapat memengaruhi kebutuhan pembangunan menara baru.
"Ini menunjukkan bahwa sisi profitabilitas mampu dijaga dengan baik di tengah tekanan dari konsolidasi industri telekomunikasi. Secara pertumbuhan laba (MTEL) memang cenderung moderat, tapi secara fundamental (bisnis) tetap solid," ujar Gani dalam keterangan resminya, Rabu (11/11/2026).
Secara terperinci, segmen penyewaan menara atau tower leasing masih menjadi tulang punggung bisnis Mitratel dengan kontribusi pendapatan sebesar Rp5,78 triliun. Angka tersebut tumbuh tipis 2% dibandingkan periode yang sama tahun sebelumnya.
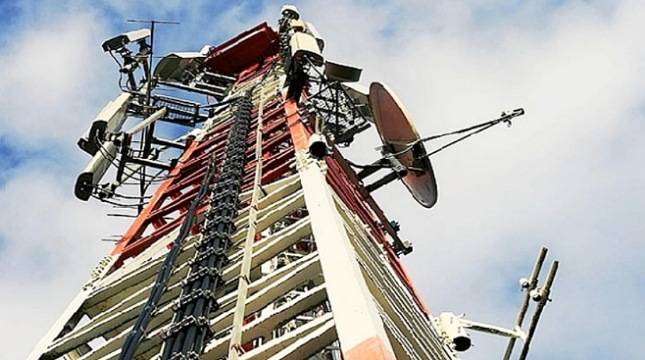
Hingga September 2026, Mitratel mengoperasikan 40.704 menara dengan jumlah 65.037 tenant dan 24.333 kolokasi. Dengan demikian, rasio penyewaan menara atau tenancy ratio perseroan mencapai 1,6 kali, meningkat dibandingkan posisi 1,55 kali pada periode yang sama tahun lalu.
Peningkatan rasio tersebut menjadi indikator keberhasilan perseroan dalam memaksimalkan aset yang telah dimiliki. Dengan bertambahnya jumlah penyewa pada menara eksisting, Mitratel berpeluang memperoleh tambahan pendapatan tanpa harus mengeluarkan investasi besar untuk membangun menara baru.
"Peningkatan (tenancy ratio) ini tentu jadi indikator positif, karena pemanfaatan asetnya jadi lebih optimal. Dengan jumlah menara yang sama, penyewa bertambah, maka artinya ada pendapatan tambahan, yang didapat tanpa perlu adanya tambahan investasi, sebesar misalnya dengan penambahan menara baru," kata Gani.
Menurut dia, optimalisasi kolokasi menjadi salah satu keunggulan model bisnis menara telekomunikasi. Peningkatan jumlah tenant pada infrastruktur yang sama dapat memperbaiki produktivitas aset sekaligus memperkuat profitabilitas perusahaan.
Selain optimalisasi menara, Mitratel juga mendorong efisiensi operasional melalui pengembangan inisiatif Green Tower as a Service. Program tersebut diarahkan untuk menghadirkan infrastruktur telekomunikasi yang lebih berkelanjutan melalui pemanfaatan energi terbarukan dan optimalisasi konsumsi energi.
Langkah tersebut tidak hanya berpotensi menekan biaya operasional, tetapi juga membuka peluang pengembangan layanan bernilai tambah bagi pelanggan. Dengan demikian, efisiensi energi dapat menjadi salah satu faktor pendukung daya saing perseroan dalam jangka panjang.
Kekuatan fundamental Mitratel juga tercermin dari kemampuan menghasilkan arus kas. Sepanjang sembilan bulan pertama 2026, perseroan mencatatkan arus kas bersih dari aktivitas operasi sebesar Rp5,31 triliun.
"Kinerja ini memperlihatkan kemampuan MTEL menghasilkan kas dari kegiatan bisnis utamanya. Ini mencerminkan kapasitas bisnis dalam menghasilkan kas untuk mendukung kebutuhan operasional, investasi, dan kewajiban keuangan," ujar Gani.
Dari sisi struktur permodalan, Mitratel mencatatkan rasio utang terhadap ekuitas atau debt-to-equity ratio (DER) sebesar 62,6%. Sementara rasio utang bersih terhadap EBITDA berada di level 2,5 kali. Menurut Gani, posisi tersebut mencerminkan kondisi keuangan yang relatif sehat dibandingkan pelaku lain di industri infrastruktur telekomunikasi.
Di luar bisnis penyewaan menara, Mitratel juga mulai memperbesar kontribusi bisnis fiber optik. Hingga September 2026, pendapatan segmen fiber meningkat 8% menjadi Rp466 miliar. Sementara itu, pendapatan dari tower-related business tumbuh 7,2% menjadi Rp420 miliar.
Perseroan tercatat memiliki jaringan fiber optik sepanjang 61.496 kilometer. Adapun billable fiber length atau panjang jaringan fiber yang menghasilkan pendapatan meningkat 13,3% menjadi 76.761 kilometer.
"Perkembangan ini menunjukkan kontribusi bisnis di luar penyewaan menara yang semakin berkembang. Transformasi bisnis ini menjadi salah satu faktor yang dapat memperkuat prospek MTEL dalam jangka panjang," kata Gani.
Dia menambahkan, kebutuhan operator telekomunikasi terhadap peningkatan kapasitas jaringan, perluasan konektivitas, dan pengembangan teknologi berpotensi menciptakan permintaan tambahan terhadap infrastruktur menara maupun fiber optik.
Dengan demikian, prospek pertumbuhan Mitratel tidak lagi hanya bergantung pada pembangunan menara baru. Diversifikasi bisnis dan optimalisasi aset eksisting dapat menjadi strategi untuk memperluas sumber pendapatan di tengah perubahan struktur industri telekomunikasi.
"MTEL tidak lagi hanya mengandalkan penambahan menara baru. Pertumbuhan bisnis fiber dan layanan infrastruktur pendukung membuka peluang monetisasi aset yang lebih luas. Ini menjadi fondasi penting bagi pengembangan sumber pendapatan baru secara bertahap," ujar Gani.
Ke depan, penguatan fundamental bisnis, diversifikasi layanan, serta penerapan prinsip lingkungan, sosial, dan tata kelola (ESG), kepatuhan, dan manajemen risiko menjadi bagian dari strategi Mitratel dalam menjaga daya saing sekaligus menciptakan nilai jangka panjang bagi pemegang saham dan pelanggan.