
INDUSTRY.co.id- Jakarta – Saat ini banyak masyarakat Indonesia yang melakukan berbagai cara untuk mempersiapkan masa pensiunnya secara finansial, antara lain dengan ikut serta dalam program Badan Penyelenggara Jaminan Sosial (BPJS) serta membuat rekening tabungan dan investasi secara khusus.
Riset yang dilakukan oleh Manulife Investment Management (MIM) mengungkapkan bahwa, secara umum, pendapatan pensiun para pekerja di Indonesia diperkirakan akan sebesar 20% dari pendapatan mereka saat ini atau bahkan lebih rendah.
Temuan ini disusun berdasarkan hasil riset Diverse Asia yang baru diluncurkan bersamaan dengan fitur Retirement Income Forecaster atau Proyeksi Pendapatan Pensiun. Fitur ini dapat membantu masyarakat dalam memproyeksi pendapatan pensiun bulanannya di masa depan berdasarkan usia saat ini, gaji, dan aset yang dapat diinvestasikan saat ini, termasuk kontribusi BPJS mereka. Retirement Income Forecaster memungkinkan penggunanya untuk melihat bagaimana proyeksi pendapatan pensiun mereka dapat berubah pada tahap kehidupan yang berbeda.
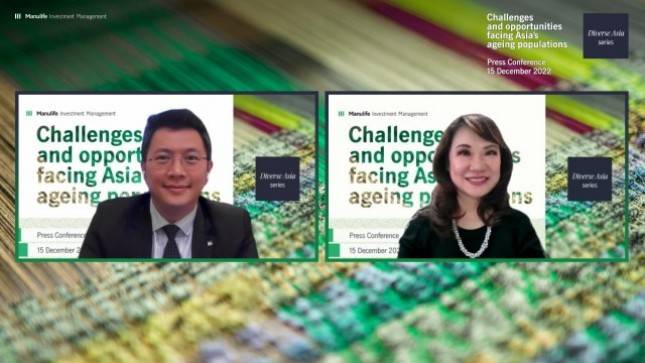
Émilie Paquet, Head of Strategic Initiatives and Innovation, Multi-Asset Solutions, Manulife Investment Management mengatakan, retirement Income Forecaster adalah alat yang mengintegrasikan asumsi kami terhadap pasar modal dengan data portofolio investasi terkemuka. Berdasarkan pemodelan matematis kami yang canggih dan beragam simulasi yang ketat, Retirement Income Forecaster menghitung pendapatan pensiun bulanan yang diproyeksikan dapat dicapai oleh seorang individu dengan tingkat keakuratan yang tinggi.
"Kami yakin alat ini dapat membantu penggunanya untuk menyadari seberapa besar potensi dana yang bisa mereka simpan untuk masa pensiunnya berdasarkan status mereka saat ini. Setelah itu, mereka dapat mengambil langkah-langkah yang tepat untuk merencanakan masa depan keuangannya dengan lebih baik," katanya di Jakarta belum lama ini.
Dengan menggunakan Retirement Income Forecaster, Manulife Investment Management melihat lima skenario umum para pekerja di Indonesia, yang menunjukkan bahwa pendapatan pensiun mereka diproyeksikan bisa jauh lebih kecil daripada yang mereka peroleh saat ini:
• Skenario 1: Seorang individu berusia 32 tahun yang telah memiliki karir yang stabil dengan penghasilan saat ini sebesar Rp 20 juta per bulan dan memiliki aset investasi sebesar Rp 10 juta. Berdasarkan hal tersebut, proyeksi pendapatan bulanannya di masa pensiun adalah Rp 3,52 juta atau 18% dari gaji saat ini.
• Skenario 2: Seorang pekerja berusia 42 tahun di level manajemen tingkat menengah dengan penghasilan Rp 40 juta setiap bulan dan memiliki aset investasi sebesar Rp 100 juta. Penghasilan bulanannya di masa pensiun diperkirakan sebesar Rp 4,41 juta, atau 11% dari penghasilan saat ini.
• Skenario 3: Seorang pemilik usaha kecil berusia 47 tahun memiliki gaji bulanan sebesar Rp 60 juta dan aset investasi sebesar Rp 1 miliar. Penghasilan bulanan pasca pensiun yang dapat diterima orang tersebut adalah Rp 9,47 juta, atau 16% dari penghasilan saat ini.
• Skenario 4: Seorang individu berusia 52 tahun dengan penghasilan tinggi yang menikmati hal-hal terbaik dalam hidup dengan penghasilan Rp 100 juta per bulan dan memiliki aset investasi sebesar Rp 1 miliar. Penghasilan bulanannya di masa pensiun diproyeksi sebesar Rp 8,70 juta, atau 9% dari gaji saat ini.
• Skenario 5: Seorang individu berusia 57 tahun yang akan pensiun, saat ini penghasilannya Rp 40 juta per bulan dan memiliki aset investasi sebesar Rp 500 juta, diproyeksikan akan memperoleh pendapatan pasca pensiun sebesar Rp 8,54 juta per bulan, atau 21% dari gaji saat ini.
Dalam sebuah survei terpisah yang diadakan oleh Manulife Investment Management terungkap bahwa masyarakat Indonesia memperkirakan mereka membutuhkan rata-rata Rp 16,52 juta setiap bulannya untuk dapat mempertahankan gaya hidup yang nyaman di masa pensiun, atau sekitar 90% dari pendapatan rata-rata mereka saat ini*.
Salah satu alasan yang menyebabkan terjadinya kesenjangan yang sangat besar antara pendapatan pensiun yang ideal dengan kenyataannya adalah karena jumlah aset yang diinvestasikan orang Indonesia porsinya relatif rendah secara persentase dari pendapatannya saat ini. Padahal ini akan menjadi sumber pendapatan utama yang mereka butuhkan di masa pensiun.
Menurut survei yang sama, 68% penduduk Indonesia memiliki aset investasi di bawah Rp 600 juta.
Elvin Tharm, Head of Retirement Proposition, Strategy and Transformation, Asia Retirement, Manulife Investment Management mengatakan, “Jelas ada kesenjangan yang besar antara perkiraan pengeluaran di masa pensiun dan jumlah pendapatan pensiun yang mereka yakini dapat dicapai sesuai dengan status keuangan mereka saat ini. Orang-orang di Indonesia, bahkan di seluruh Asia, sedang menghadapi situasi yang sulit dalam menjembatani kesenjangan ini. Dengan inflasi, biaya kesehatan, dan kenaikan harga kebutuhan sehari-hari, daya beli uang tabungan dan pendapatan mereka akan terkikis seiring berjalannya waktu.”
Orang Indonesia masih memiliki kecenderungan untuk menyimpan uang tunai. Mereka mengalokasikan 37% asetnya dalam bentuk uang tunai dan deposito perbankan. Sementara itu, mereka hanya mengalokasikan 29% asetnya ke investasi seperti reksa dana, saham, obligasi, ETF, dan real estat. Selain itu, hanya 53% penduduk Indonesia yang terdaftar di BPJS atau telah mengambil dana pensiun dari pihak swasta.
“Mereka yang berencana mengandalkan simpanan tabungannya setelah mencapai usia pensiun akan menanggung risiko tidak memiliki sejumlah dana pensiun yang cukup. Hal ini menunjukkan bahwa ada kebutuhan mendesak bagi masyarakat dalam merencanakan kesejahteraan finansial mereka dengan lebih baik melalui cara yang efektif untuk menghasilkan arus pendapatan rutin di masa pensiunnya,” ujar Elvin.