INDUSTRY.co.id - Jakarta - Tak ada yang bisa menyangkal jika harga rumah semakin hari semakin sulit terjangkau oleh masyarakat. Faktanya, harga jual properti selalu meningkat dan tidak sebanding dengan inflasi, juga pertumbuhan ekonomi masyarakat setiap tahunnya.
Hasilnya, di masa depan, akan ada lebih banyak kalangan masyarakat yang kesulitan untuk membeli rumah dan tidak memiliki tempat tinggal pribadi.
Untungnya, melihat permasalahan yang pelik ini, lembaga keuangan, dalam hal ini bank, menawarkan solusi berupa program KPR atau kredit kepemilikan rumah. Dengan mengajukan program tersebut, akan ada lebih banyak orang yang bisa membeli rumah yang dibanderol dengan harga mencapai ratusan juta Rupiah.
Program KPR ini bisa dibilang adalah jalan keluar satu-satunya bagi masyarakat kalangan menengah untuk bisa memiliki hunian pribadi. Sayangnya, meski memang memudahkan proses pembelian rumah, pengajuan KPR tidak selalu bisa berjalan mulus. Tak sedikit nasabah yang pengajuan KPRnya ditolak karena beberapa hal yang mungkin tidak diketahui.
Tentunya, masyarakat harus memahami penyebab mengapa pengajuan KPR tersebut sampai ditolak oleh pihak bank dan mengatasinya. Nah, jika Anda adalah salah satu nasabah yang mendapatkan penolakan saat mengajukan KPR, berikut adalah beberapa penyebab umumnya, serta bagaimana cara untuk mengatasinya.
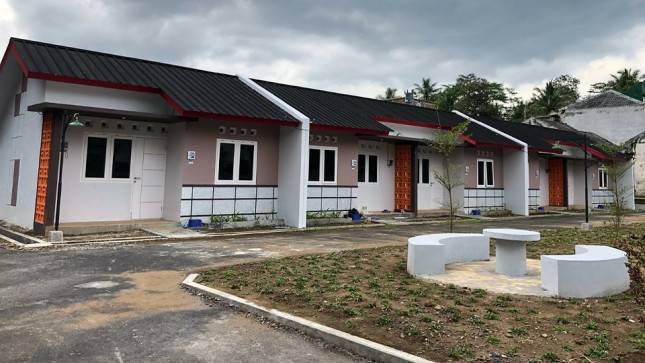
1. Rumah Berada di Lokasi yang Sulit Diakses
Saat
pengajuan KPR ditolak, mungkin Anda perlu meninjau kembali lokasi rumah yang ingin dibeli. Pasalnya, saat rumah berlokasi di tempat yang sulit dijangkau kendaraan roda empat, pihak bank akan lebih enggan untuk menyetujui pengajuan KPR.
Kondisi lingkungan rumah memang memiliki pengaruh cukup besar terhadap pertimbangan bank dalam menyetujui pengajuan KPR. Jika berada di dalam gang kecil dan sempit, kemungkinan pengajuan kredit tersebut diterima tentu tidaklah besar.
Oleh sebab itu, bagi Anda yang membutuhkan bantuan program KPR, cek kembali apakah lokasi rumah memiliki akses kendaraan yang mudah atau tidak. Jika tidak, coba cari hunian di lokasi lain yang lebih ideal agar potensi pengajuan KPR diterima menjadi lebih tinggi.
2. Riwayat Kredit yang Buruk
Merupakan sebuah produk pinjaman, pihak bank pasti akan melihat dengan detail skor kredit nasabah yang ingin mengajukan KPR. Melalui proses BI Checking atau SID OJK, pihak bank akan menilai apakah Anda layak untuk menerima bantuan KPR tersebut atau tidak. Jika Anda sering telat membayar cicilan atau tagihan, bahkan menunggak selama beberapa bulan, jangan kaget jika pengajuan KPR tidak disetujui bank.
Skor kredit yang Anda miliki tersebut seperti cerminan dari kemampuan dan komitmen Anda dalam melunasi sebuah pinjaman atau kredit. Tentunya, saat sering menunggak dan telat membayar, bank akan bersikap skeptis untuk meminjamkan dananya.
Solusinya, perbaiki dulu skor kredit dengan selalu melunasi cicilan dan utang yang menunggak. Selain itu, usahakan untuk selalu membayar tagihannya sebelum jatuh tempo. Setelah tidak ada lagi beban cicilan yang menunggak dan lancar dilunasi tepat waktu, buat surat klarifikasi lalu tunjukkan kepada pihak bank bahwa Anda telah melunasi semua kewajiban kredit yang dimiliki.
3. Profesi Masih Berstatus Kontrak
Bagi yang berprofesi sebagai pekerja lepas atau karyawan kontrak, pengajuan KPR akan lebih sulit untuk disetujui oleh bank. Sebab, bank akan merasa khawatir nasabah gagal membayar kredit karena penghasilan yang fluktuatif.
Untuk mengatasi masalah tersebut, Anda bisa mengajukan KPR di lembaga keuangan yang tidak terlalu mempermasalahkan status profesi nasabahnya. Dengan tetap memastikan kualitas dan kredibilitas layanannya, Anda masih bisa mengajukan KPR meski bekerja dengan status kontrak atau pekerja lepas.
4. Tidak Memberitahukan Tempat Kerja tentang Pengajuan KPR
Percaya atau tidak, beberapa bank akan mensurvei tempat kerja calon nasabah KPR sebelum menyetujui pengajuannya. Biasanya, pihak HRD di tempat Anda bekerja akan dihubungi untuk memastikan kondisi pekerjaan dan status profesi. Jadi, untuk memastikan telepon dari pihak bank diterima, jangan ragu untuk mengkomunikasikannya ke pihak HRD tempat Anda bekerja.
5. Kondisi Keuangan Masih Belum Siap
Penyebab pengajuan KPR ditolak barangkali berasal dari kondisi keuangan yang masih belum siap. Sudah banyak dipahami jika KPR merupakan produk pinjaman dengan tenor cicilan sangat lama, mencapai puluhan tahun. Tanpa adanya kesiapan finansial dan komitmen untuk melunasi cicilan hingga tuntas, pengajuan KPR bisa berisiko untuk terhenti di tengah jalan.
Oleh karena itu, pahami dulu kondisi keuangan dan mental sebelum mantap mengajukan KPR. Bila perlu, lakukan simulasi kredit pemilikan rumah yang disediakan oleh pihak bank guna mencari tahu apakah dengan kondisi finansial saat ini, Anda bisa menyelesaikan kredit KPR sampai akhir.
Sebagai alternatif, Anda bisa coba menggunakan KPR dengan suku bunga terjangkau seperti
KPR BTN, KPR CIMB Niaga, KPR BCA, dan bank-bank ternama lainnya.
Pahami pula jika keuangan yang sehat dan stabil memiliki beban cicilan dan utang tidak lebih dari 30 persen pemasukan bulanan. Dengan begitu, Anda akan tetap bisa mencukupi kebutuhan sehari-hari dan membayar angsuran KPR tanpa merasa terbebani.
Tetap Semangat Mewujudkan Impian Miliki Hunian Idaman melalui KPR
Layanan KPR seakan menjawab kegundahan masyarakat yang semakin kesulitan untuk membeli rumah secara tunai. Meski begitu, tanpa memenuhi persyaratan dan mempertimbangkan kondisi keuangan, hampir mustahil pengajuan KPR akan diterima. Oleh karena itu, pahami penyebab umum mengapa pengajuan KPR selalu ditolak dan solusinya demi impian memiliki rumah pribadi bisa terwujud segera.