
INDUSTRY.co.id - JAKARTA – Pasar properti Indonesia menunjukkan tren pemulihan yang semakin terarah pada kuartal III 2026. Namun, perbaikan tersebut belum terjadi secara merata di seluruh sektor. Kualitas aset, lokasi strategis, efisiensi operasional, keterjangkauan harga, serta kemampuan pengembang dan operator dalam memenuhi kebutuhan konsumen kini menjadi faktor utama yang menentukan daya saing di tengah perubahan pasar.
Laporan Pasar Properti Q3 2026 dari Colliers Indonesia mencatat, aktivitas di sektor perkantoran, hunian, ritel, pergudangan dan logistik, serta perhotelan terus menunjukkan perbaikan. Meski demikian, penyewa, investor, dan konsumen semakin selektif dalam mengambil keputusan, dengan mempertimbangkan nilai tambah dan kemampuan eksekusi dibandingkan sekadar mengandalkan optimisme terhadap pertumbuhan pasar.
Head of Research Colliers Indonesia Ferry Salanto mengatakan, pemulihan pasar properti saat ini menuntut pelaku industri untuk menyesuaikan strategi dengan perubahan kebutuhan konsumen dan pengguna ruang.
“Meskipun pemulihan semakin terlihat di berbagai sektor properti di Indonesia, pelaku pasar tidak lagi dapat hanya mengandalkan perbaikan yang bersifat siklis. Aset-aset dengan kinerja terbaik adalah yang mampu menyesuaikan diri dengan preferensi penyewa, pembeli, dan konsumen yang terus berkembang, serta menciptakan nilai lebih yang melampaui pertimbangan harga semata,” ujar Ferry dalam laporan tersebut.
Menurut Colliers Indonesia, fase pemulihan berikutnya tidak hanya ditentukan oleh pertumbuhan permintaan secara keseluruhan, tetapi juga oleh kemampuan pemilik aset, pengembang, dan operator dalam merespons perubahan ekspektasi pasar. Kualitas lokasi, fleksibilitas, efisiensi biaya, dan pengalaman pengguna menjadi elemen penting dalam mempertahankan daya saing.
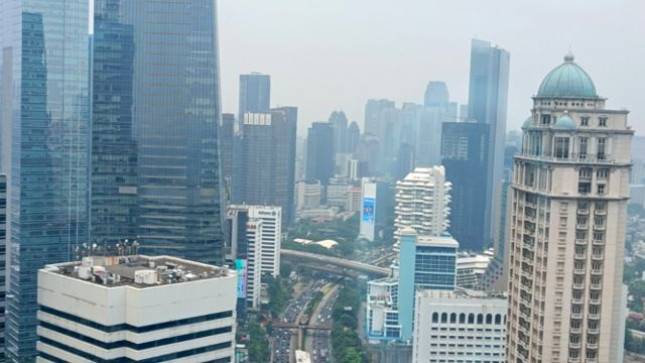
Di sektor perkantoran Jakarta, aktivitas penyewaan terus membaik pada kuartal III 2026. Setelah beberapa tahun didominasi oleh penyesuaian ukuran ruang, relokasi, dan optimalisasi tempat kerja, kebutuhan ekspansi secara selektif mulai muncul. Kendati demikian, perbaikan tersebut belum sepenuhnya mencerminkan pertumbuhan permintaan baru karena sebagian besar aktivitas masih berasal dari perpindahan penyewa antar gedung.
Colliers menilai pasar perkantoran Jakarta semakin terbagi menjadi dua kondisi. Secara umum, tingkat kekosongan masih relatif tinggi sehingga posisi tawar masih menguntungkan penyewa. Namun, gedung-gedung premium tertentu telah mencatatkan tingkat hunian tinggi dan mulai memperoleh kembali kekuatan dalam menetapkan harga sewa.
Perubahan tersebut turut mendorong pergeseran strategi penyewa dari flight-to-quality atau perpindahan menuju gedung berkualitas lebih baik menjadi flight-to-value, yakni pemilihan ruang berdasarkan nilai keseluruhan yang ditawarkan. Selain spesifikasi bangunan dan tarif sewa, perusahaan kini mempertimbangkan aksesibilitas, kredensial lingkungan, sosial, dan tata kelola (ESG), fasilitas pendukung, serta kebutuhan biaya penataan ruang.
Kantor yang sudah dilengkapi furnitur dan fasilitas siap pakai juga semakin diminati karena dapat mengurangi belanja modal awal dan mempercepat proses relokasi. Bagi pemilik gedung, kemampuan menyediakan ruang yang siap ditempati, biaya hunian kompetitif, dan struktur sewa fleksibel menjadi faktor penting untuk menarik penyewa.
Sementara itu, pasar apartemen strata title Jakarta juga menunjukkan persaingan yang semakin selektif. Pasokan jangka pendek masih terbatas, sedangkan pengembangan proyek hingga 2030 masih terkonsentrasi di Jakarta Selatan dan kawasan pusat bisnis atau central business district (CBD).
Peluncuran proyek baru di segmen menengah yang berdekatan dengan simpul transportasi utama, serta insentif pengembangan berorientasi transit atau transit-oriented development (TOD) melalui Pergub Nomor 11 Tahun 2026, mengindikasikan potensi perluasan pengembangan apartemen ke luar kawasan inti tradisional Jakarta.
Dari sisi permintaan, pembeli apartemen kelas atas semakin memperhatikan reputasi pengembang dan rekam jejak penyelesaian proyek. Faktor tersebut memungkinkan proyek tertentu mempertahankan penjualan tanpa harus mengandalkan diskon besar. Sebaliknya, pasar menengah bawah hingga menengah masih sangat sensitif terhadap keterjangkauan, termasuk melalui insentif Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP), bantuan biaya transaksi, dan skema pembiayaan kredit pemilikan rumah (KPR).
Harga penawaran apartemen secara umum relatif stabil. Persaingan lebih banyak berlangsung melalui pemberian insentif, fleksibilitas pembiayaan, dan paket nilai tambah daripada penurunan harga secara luas. Kondisi ini membuat reputasi pengembang, lokasi, kualitas produk, dan kemudahan pembiayaan semakin menentukan keberhasilan penjualan.
Pada sektor ritel, pasar Jabodetabek juga bergerak menuju persaingan yang lebih berorientasi pada produktivitas. Kunjungan ke pusat perbelanjaan secara umum tetap stabil selama kuartal III 2026, didukung oleh peran mal sebagai destinasi kuliner, rekreasi, dan interaksi sosial. Namun, tingkat konversi pengunjung menjadi pembeli, nilai transaksi, serta belanja non-esensial masih menghadapi tekanan.
Situasi tersebut mendorong peritel untuk lebih selektif dalam menentukan lokasi usaha. Jumlah pengunjung tidak lagi menjadi satu-satunya ukuran keberhasilan karena produktivitas gerai dan profitabilitas jangka panjang semakin diperhitungkan.
Peritel kini cenderung memprioritaskan pusat perbelanjaan dengan basis pelanggan yang sesuai, komposisi penyewa yang saling mendukung, dan merek yang relevan. Di sisi lain, pemilik mal perlu meningkatkan kualitas kurasi penyewa, melakukan peremajaan aset secara berkelanjutan, serta menghadirkan pengalaman pelanggan yang menarik untuk mempertahankan tingkat hunian dan daya tawar harga sewa.
Berbeda dengan sektor ritel, pasar pergudangan dan logistik Jabodetabek masih ditopang oleh fundamental yang kuat. Colliers mencatat tingkat hunian fasilitas logistik mencapai 96,4% pada kuartal III 2026. Fasilitas modern terus menarik komitmen pra-sewa, sementara permintaan berasal dari berbagai sektor, termasuk penyedia jasa logistik pihak ketiga atau third-party logistics (3PL), perdagangan elektronik, barang konsumsi bergerak cepat (FMCG), ritel, dan manufaktur.
Meski demikian, aktivitas pengembangan diperkirakan semakin meningkat mulai 2027, dengan Koridor Timur diproyeksikan menyerap sebagian besar pasokan baru. Bertambahnya pasokan akan meningkatkan persaingan dan membuat kualitas masing-masing aset semakin menentukan keberhasilan pengelolaannya.
Bagi pengguna ruang, tingginya tingkat hunian mendorong perlunya perencanaan kebutuhan gudang lebih awal, terutama di kawasan logistik mapan yang memiliki keterbatasan fasilitas modern. Pemilihan lokasi juga perlu mempertimbangkan efisiensi logistik secara keseluruhan, termasuk akses menuju pelanggan, pelabuhan, dan kawasan industri, spesifikasi bangunan, biaya layanan, serta biaya operasional.
Adapun di sektor perhotelan Jakarta, pemulihan mulai terlihat seiring meningkatnya aktivitas korporasi, penyelenggaraan acara, dan permintaan dari sektor pemerintah dibandingkan paruh pertama tahun ini. Namun, tingkat hunian hotel masih berada di bawah periode yang sama pada 2025. Hal tersebut menunjukkan bahwa pemulihan permintaan belum berlangsung secara menyeluruh.
Dalam kondisi tersebut, operator hotel dituntut membangun sumber permintaan yang lebih beragam. Selain perjalanan bisnis dan permintaan pemerintah, segmen wisatawan individu atau Free Independent Travellers (FIT), kegiatan pertemuan, insentif, konferensi, dan pameran (MICE), wisata domestik, serta acara sosial perlu dikembangkan untuk mengurangi ketergantungan pada satu sumber permintaan.
Wisata domestik dan berbagai acara berskala besar, seperti konser, kegiatan olahraga, serta pameran, dinilai dapat menciptakan peluang peningkatan permintaan kamar. Hotel juga berpotensi memperbesar pendapatan melalui layanan makanan dan minuman, fasilitas pertemuan, hiburan, serta pengalaman khusus bagi tamu.
Dengan demikian, keberhasilan pemulihan perhotelan tidak cukup diukur dari kenaikan tingkat hunian. Strategi harga, segmentasi pelanggan, dan pengembangan pendapatan di luar kamar menjadi bagian penting untuk meningkatkan kualitas pendapatan dan menjaga kinerja bisnis secara berkelanjutan.
Sementara itu, pasar perhotelan Bali menghadapi tantangan yang lebih besar. Pertumbuhan jumlah wisatawan mulai melambat, kinerja hotel masih relatif moderat, dan pasokan baru yang direncanakan masih didominasi hotel kelas mewah. Kondisi ini meningkatkan kebutuhan untuk memastikan bahwa pertumbuhan pariwisata dapat menghasilkan kinerja ekonomi yang lebih kuat bagi industri perhotelan.
Colliers menilai, pertumbuhan sektor hotel Bali ke depan tidak lagi cukup mengandalkan peningkatan jumlah kunjungan wisatawan. Operator dan investor perlu berfokus pada kualitas permintaan, durasi tinggal yang lebih panjang, peningkatan belanja wisatawan, serta pengembangan pendapatan non-kamar dan pengalaman yang berbeda dari para pesaing.
Di saat yang sama, kualitas destinasi dan kapasitas infrastruktur perlu dijaga agar tetap menjadi fondasi daya tarik pariwisata Bali dalam jangka panjang.
Secara keseluruhan, laporan Colliers Indonesia menunjukkan bahwa pasar properti nasional tengah memasuki fase pemulihan yang lebih selektif. Perbaikan aktivitas pasar membuka peluang bagi pelaku industri, tetapi tidak secara otomatis menjamin keberhasilan seluruh aset.
Kemampuan menghadirkan produk yang relevan, mengelola biaya secara efisien, menjaga kualitas layanan, dan memahami kebutuhan pengguna akan semakin menentukan daya saing. Dalam kondisi tersebut, pengembang, investor, pemilik aset, dan operator yang mampu menawarkan nilai nyata serta mengeksekusi strategi secara konsisten berpeluang memperoleh manfaat lebih besar dari pemulihan pasar properti Indonesia.